दुई वटै पालिकाहरुले आगामी वर्षको बजेट तर्जुमा गर्दा पूँजिगत बजेट विनियोजनको घट्दो प्रवृत्तिलाई ध्यानमा राखी पालिकाको समग्र क्षेत्रमा प्रत्यक्ष असर पार्ने गरी पुँजिगत बजेट बृद्धि गर्ने अनुपातलाई पुनर्मूल्याङ्कन र सन्तुलनमा राख्न सके सन्तुलित र समतामुलक विनियोजन भई आम नगरबासीहरुलाई लाभ प्रबाह गर्र्न र गराउन सकिनेछ । यसका साथै महालेखा परीक्षण (म.ले.प) ले वार्षिक रुपमा फजुल खर्च र बेरुजु भनि औल्याएका खर्च शिर्षकहरुलाई कटौति गर्न सकेको खण्डमा केहि हद सम्म बजेट विनियोजन र खर्चमा प्रभाव पर्ने हुदाँ म.ले.प. ले औल्याएका सवाल हरुको पुर्ण रुपमा परिपालनमा विशेष ध्यान दिन अनिवार्य छ ।
स्थानीय तहको बजेट विनियोजन तथा खर्चलाई सन्तुलित, जनमुखी, पारदर्शी र मितव्ययी बनाउन विभिन्न नीतिगत व्यवस्थाहरु गरिएका छन् । तथापि स्थानीय तहमा वर्षेनी वार्षिक बजेट बाँडफाँडको अवस्था साथै पारदर्शीता र उपलब्धीमूलक खर्च व्यवस्थापन वर्षेनी असन्तुलित हुदै असन्तुलनको डिग्री बढिरहको छ । जसको मुख्य कारण स्थानीय तहका लागि निर्धारण गरिएको बजेट बाँडफाँडका आधार, बजेट निर्माण प्रकृयाका ७ चरणहरुको अभ्यास, बजेट विनियोजनमा सुशासनका आधारभूत शर्त एवं स्थानीय आवश्यकताहरुलाई बेवास्ता गर्नु हो ।
नेपालको संविधान, २०७४ ले ३ वटै तहका सरकार संघ, प्रदेश र स्थानीय तहलाई निर्धारित विधि, प्रकृया र समय सीमाभित्र वार्षिक बजेटको प्रभावकारी तर्जुमा, बाँडफाँड एवं अर्थपूर्ण रुपमा खर्च गर्ने अधिकार प्रदान गरेको छ ।
स्थानीय सरकार सञ्चालन ऐन, २०७४ र स्थानीय तह वार्षिक योजना तथा बजेट तर्जुमा दिग्दर्शन, २०७४, परिमार्जनलगायत अन्य थुप्रै कानूनी दस्तावेज र संविधान प्रदत्त अधिकार प्रभावकारी रुपमा प्रयोग गर्न स्थानीय सरकारलाई अधिकार रहेको छ ।
वित्तीय संघीयताको मर्म अनुरुप पनि ३ वटै तहका सरकारलाई आफ्नो आर्थिक अधिकारको उपयोग गरी आवश्यकता अनुसार कानून तथा वार्षिक बजेट बनाउने लगायत नीति तथा योजना निर्माण गरेर कार्यान्वयन गर्ने अधिकार रहेको छ । संविधान तथा कानुनले निर्दिष्ट गरेका मार्गदर्शन एवं बजेटका मुलभूत पक्षलाई मध्यनजर गर्दै बजेट तर्जुमा गर्नु स्थानीय तहको प्रमुख दायित्व हो । स्थानीय तहले संविधानको धारा ६० बमोजिम खर्चको आवश्यकता र राजश्वको क्षमताको आधारमा राष्ट्रिय प्राकृतिक श्रोत तथा वित्त आयोगको सिफारिस बमोजिम संघ र प्रदेश तहबाट प्राप्त हुने वित्तीय समानिकरण, सशर्त अनुदान, निशर्त अनुदान र विशेष अनुदानका साथै स्थानीय तहले संकलन गरको राजश्वलाई समेत प्रमुख श्रोतको रुपमा लिई बजेट निर्माण गर्दछन् ।
स्थानीय तहको वार्षिक योजना तथा बजेट तर्जुमाका लागि निर्धारित मार्गदर्शन तथा योजना तर्जुमा दिग्दर्शनमा तोकिएको व्यवस्था अनुरुप आन्तरिक आय, प्रदेश सरकार र संघीय सरकारबाट प्राप्त विभिन्न क्षेत्रगत बजेट (वित्तीय समानीकरण, सशर्त अनुदान, निशर्त अनुदान र विशेष अनुदान) को उपलब्धता अनुरुप दैनिक प्रशासनिक कार्य सञ्चालनका लागि चालु बजेट र समग्र विकास प्रकृयाको कार्य सम्पादन गर्नका लागि पुँजीगत बजेट गरी २ वटा क्षेत्रमा बजेट विनियो जन गरी खर्च गर्ने गर्दछन् । यो प्रकृया ७५३ वटै पालिकाका लागि वार्षिक रुपमा लागू हुन्छ र हरके आगामी वर्षको वार्षिक बजेट विनियोजन तथा स्वीकृतिको अभ्यास सहभागितामूलक योजना तर्जुमाका ७ चरणहरु पौष महिनाबाट शुरु गरी वार्षिक नीति, कार्यक्रम तथा बजेट आषाढ १० गते सम्ममा पेस गरीसक्ने र आषाढ ३० गतेभित्र पारित गरिसक्नु पर्ने अनिवार्य व्यवस्था रहको छ ।
संघीयता सुरु भएको ८ वर्ष पूरा भई ९ वर्षमा चलिरहके ोर स्थानीय तहहरु पहिलो ५ वर्षे कार्यकाल पूरा गरी दोश्रो चरणको पनि २ वर्ष पूरा गरी तेश्रो वर्षको मध्ये अवधिमा चलिरहेका छन् । स्थानीय तहको सुरुवाति २०७४ देखिकैबजटे बाँडफाँडकोअभ्यास हर्दा पुँजीगत बजेटको तुलनामा चालु बजेट धेरै विनियोजन भई बजेटको विनियोजन अवस्था वर्षेनी असन्तुलित भईरहेको दृष्टान्त रहेको छ ।
विनियोजित बजेट मध्ये पनि चालु बजेटको खर्च प्रतिशत बढी र पुँजीगत बजेटको खर्च प्रतिशत कम हुने गरेको अवस्था छ भने समग्रमा कुल बजेट सत्प्रतिशत खर्च हुन नसकि हरके वर्ष १५ देखि २० प्रतिशत बजेट खर्च नै नहुने अवस्थाको निरन्तरता कायमै छ । उल्लेखित तथ्यलाई पुष्टि गर्न यस आलेखमा दैलेख जिल्लाका नारायण नगरपालिका र आठबीस नगरपालिकामा २०८१ कार्तिक महिनामा गरिएको बजेट सर्भेक्षण तथा विश्लेषणले पालिकाहरुको समग्र अवस्थालाई प्रतिविम्बन गर्दछ ।
उल्लेखित २ वटा पालिकाले आर्थिक वर्ष २०७७÷०७८ देखि २०८१÷०८२ सम्ममा गरके ोवार्षिक बजेट विनियोजन तथा खर्चको अवस्थालाई गहन रुपमा अध्ययन तथा विश्लेषण गरी विशिष्टिकृत प्रतिवेदन २ वटै पालिकाका प्रतिनिधि र सरोकारवालाहरुलाई साझा गरी सकिएको छ भने यस आलेख मार्फत आम सरोकारवालाहरुलाई प्रतिनिधिमूलक रुपमा स्थानीय तहको बजेट विनियोजनको अवस्थाबारे सुसुचित गराउने प्रयास गरिएको छ ।
दुई वटै पालिकाले २०७७÷०७८ देखि २०८१÷०८२ सम्मको वार्षिक बजेट बाल–केन्द्रित क्षेत्रमा के कति विनियोजन गरी खर्च गरे, त्यसले के कस्ता नतिजा र प्रभावहरु प्राप्त भए भनी बाल सम्वेदनशील दृष्टिकोणले पहिचान गर्ने र आगामी दिनमा बाल–केन्द्रित क्षेत्रलाई विशष्ो प्राथमिकता दिनका लागि सुझाव दिने उद्देश्य उक्त बजेट सर्भेक्षण तथा विश्लेषणले राखेको थियो । तथापि यस कार्यले पालिकाको ५ वर्षको कुल वार्षिक बजेट विनियोजन र खर्चको अवस्थाको समेत गहन अध्ययन र विश्लेषण गरेको छ ।
बजेट विश्लेषणका लागि २ वटै पालिकाको आर्थिक वर्ष ०७७÷०७८ देखि ०८१÷०८२ सम्मको ५ वर्षको वार्षिक आय, व्यय लगायतका कानुनी दस्तवेजहरू, मार्गदर्शनहरू, नीतिगत दस्ताबजे हरू, वार्षिक बजेट, योजनाहरू र प्रगति प्रतिवेदनहरूको विस्तृत अध्ययन, विश्लेषण तथा समिक्षा गरिएको थियो । विशेष गरी वार्षिक बजेट विनियोजन तथा खर्चको विश्लेषणका लागि पालिकाले सुत्र प्रणालीमा वार्षिक रुपमा प्रतिवेदन गरेका दस्ताबेजहरू (मलेनिका र मन्त्रालयमा निर्धारित सिस्टममा पेस गरी स्वीकृत भएको प्रतिवेदन) लाई बजेट विश्लेषणको मुख्य आधार बनाईएको थियो ।
यसका साथै स्थानीय सरकारको वार्षिक कार्यक्रम तथा बजटे तर्जुमासँग सम्बन्धित लेखहरू, रिपोर्टहरू साथै बालमैत्री स्थानीय शासनका सूचकहरू समेतलाई सन्र्दभ सामाग्रीको रुपमा अध्ययन गरिएको थियो ।
बाल केन्द्रित क्षेत्रका लागि बजेट विनियोजन र खर्चको प्रवृत्तिमा विशष्ो जोड दिँदै कानुनी प्रावधान, स्थानीय शासन अभ्यास र स्थानीय स्तरको योजना, बजेट र प्रतिवेदनसँग सम्बन्धित प्रावधानहरूमा दस्ताबेजहरूको समीक्षा केन्द्रित रहेको थियो । उक्त प्रक्रियाले बर्तमान नीतिहरू र अभ्यासहरूबारे स्पष्ट दृष्टिकोण र व्यापक बुझाई हासिल गर्न सहयोग गरेको थियो । यस आलेखमा विशेष गरी २ वटा पालिकाको ५ वर्षको बजेटको वार्षिक विनियोजनको अवस्थालाई मात्र समावेश गरी निम्नानुसार प्रस्तुत गरिएको छ भने अन्य महत्वपूर्ण सन्र्दभहरुलाई आगामी अंकहरुमा प्रस्तुत गरिनेछ ।

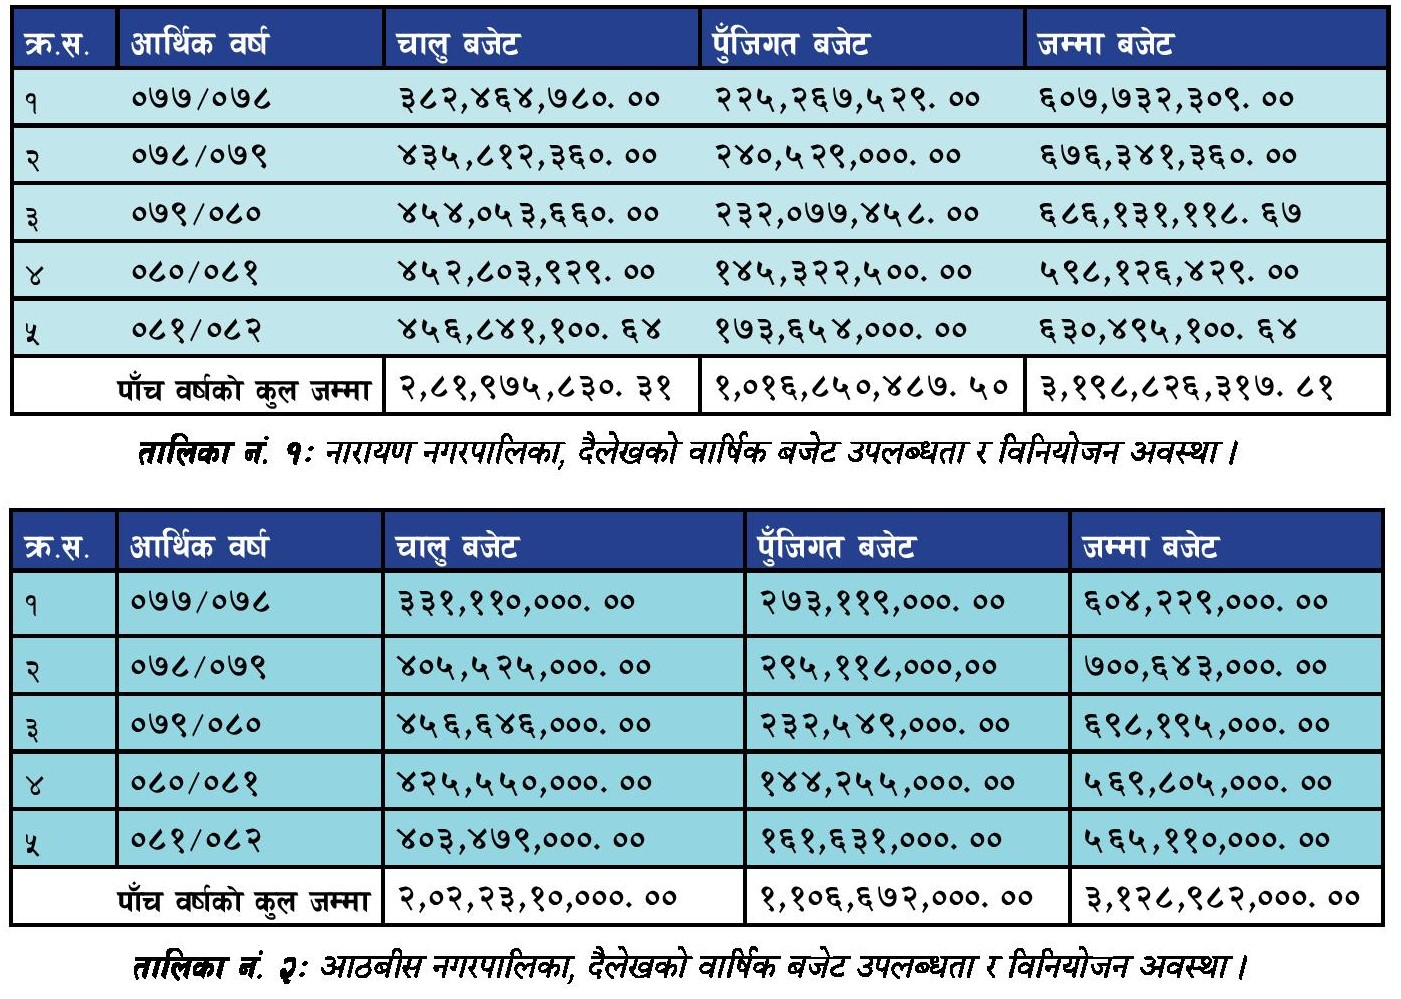
माथि प्रस्तुत बजेटको उपलब्धता र विनियोजन अनुसार नारायण नगरपालिका, दैलेखले आ.व. ०७७÷०७८ मा ६२.९३% चालु र ३७.०७% पुँजीगत बजटे विनियोजन गरेको छ । त्यस्तै आर्थिक वर्ष ०७८÷०७९ मा चालुतर्फ ६४.४४% र पुँजीगततर्फ ३५.५६%, ०७९÷०८० मा चालुतर्फ ६६.१८% र पुँजीगततर्फ ३३.८२%, ०८०÷०८१ मा चालुतर्फ ७५.७०% र पुँजीगततर्फ २४.३०% र आ.व. ०८१÷०८२ मा चालुतर्फ ७२.४६% र पुँजीगततर्फ २७.५४% बजेट विनियोजन गरेको छ । आठबीस नगरपालिका, दैलेखले आ.व. ०७७÷०७८ मा ५४.८०% चालु र ४५.२०% पुँजीगत बजटे विनियोजन गरको छ ।
त्यस्तै आर्थिक वर्ष ०७८÷०७९ मा चालुतर्फ ५७.८८% र पुँजीगततर्फ ४२.१२%, ०७९÷०८० मा चालुतर्फ ६६.३६% र पुँजीगततर्फ ३३.७४%, ०८०÷०८१ मा चालुतर्फ ७४.६८% र पुँजीगततर्फ २५.३२% र आ.व. ०८१÷०८२ मा चालुतर्फ ७१.४०% र पुँजीगततर्फ २६.६०% बजेट विनियोजन गरेको छ ।
तुलनात्मक रुपमा २ वटै पालिकाको हरेक वर्षको वार्षिक बजेट पुँजीगतको तुलनामा चालुतर्फ अधिकतम विनियोजन भएको छ । साथै हरेक वर्षको बजेट विनियोजनमा चालु बजेटको अंक प्रतिशत बढ्दो क्रममा रहेको छ भने पुँजीगत बजेटको अंक प्रतिशत घट्दो क्रममा रहकाे छ ।
उल्लेखित बजटे विनियोजनको असन्तुलित दृष्टान्त अनुसार २ वटै पालिकाहरुले आगामी वर्षको बजेट तर्जुमा गर्दा पूँजिगत बजेट विनियोजनको घट्दो प्रवृत्तिलाई ध्यानमा राखी पालिकाको समग्र क्षेत्रमा प्रत्यक्ष असर पार्ने गरी पुँजीगत बजेट वृद्धि गर्ने अनुपातलाई पुनर्मूल्याङ्कन र सन्तुलनमा राख्न सके सन्तुलित र समतामूलक विनियोजन भई आम नगरबासीहरुलाई लाभपवाह गर्न र गराउन सकिनेछ । यसका साथै महालेखापरीक्षण (म.ले.प) ले वार्षिक रुपमा फजुल खर्च र बेरुजु भनि औल्याएका खर्च शीर्षकहरुलाई कटौती गर्न सकेको खण्डमा केही हदसम्म बजेट विनियोजन र खर्चमा प्रभाव पर्ने हदुाँ म.ले.प. ले औंल्याएका सवालहरुको पूर्ण रुपमा परिपालनामा विशेष ध्यान दिनु पनि अत्यन्तै महत्वपूर्ण रहेको छ ।
(लेखक विगत लामोसमयदेखि सुशासन, जवाफदेहिता, अनुसन्धान एवं संघीयता सवलिकरणको क्षेत्रमा कार्यरत छन्)